Domain selbständigen-rechner.de kaufen?
Wir ziehen mit dem Projekt
selbständigen-rechner.de um.
Sind Sie am Kauf der Domain
selbständigen-rechner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selbständigen-rechner.de kaufen?
Statistik oder Höhere Mathematik III?
Die Wahl zwischen Statistik und Höhere Mathematik III hängt von deinen Interessen und Zielen ab. Wenn du dich für Datenanalyse und das Verständnis von Wahrscheinlichkeiten und Verteilungen interessierst, könnte Statistik die richtige Wahl sein. Wenn du jedoch ein tieferes Verständnis von mathematischen Konzepten wie Analysis und Algebra erlangen möchtest, könnte Höhere Mathematik III die bessere Option sein. Es kann auch hilfreich sein, mit Kommilitonen oder Dozenten zu sprechen, um ihre Erfahrungen und Empfehlungen zu hören. **
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
Ähnliche Suchbegriffe für Höhere Anschaffungskosten
Top-Angebote
Produkte zum Begriff Höhere Anschaffungskosten:
-
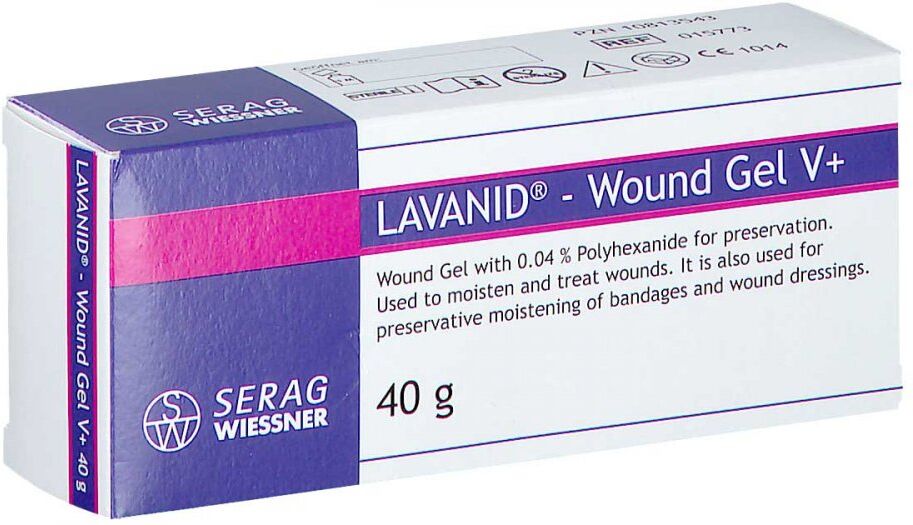
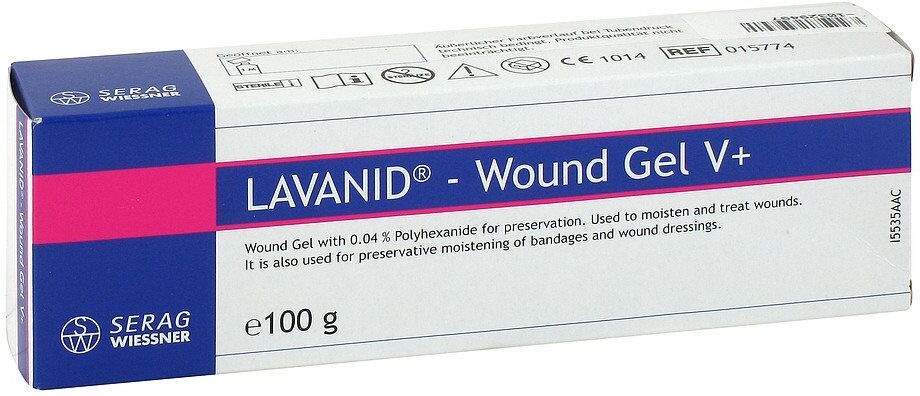
Lavanid Wundgel V+ Höhere Viskosität 40 GProdukteigenschaften: Lavanid - Wundgel/Wundgel V+ Hydrogele mit Polyhexanid als Konservierungsmittel zur Reinigung und Befeuchtung von chronischen und akuten Wunden Beschreibung und Produktprofil: Chronische Wunden sind allgemein mit avitalem und nekrotischem Gewebe belegt sowie mit Keimen besiedelt. Für eine erfolgreiche Wundbehandlung muss der Wundbelag abgetragen werden, z.B. durch chirurgisches Debridement. Begleitend ist eine schonende Wundreinigung und Wundbefeuchtung notwendig. Chronische Wunden weisen eine gestörte Wundheilung auf. Daher ist eine Behandlung mit besonders gewebeverträglichen Zubereitungen angezeigt. Lavanid - Wundgel und Lavanid Wundgel V+ sind sterile, gebrauchsfertige Wundgele zum Reinigen und Befeuchten von Wunden. Lavanid - Wundgel V+ ist zähflüssiger als Lavanid - Wundgel. Als Konservierungsmittel wird Polyhexanid 0,04% eingesetzt. Polyhexanid wird als Mittel der Wahl für chronische Wunden sowie für Verbrennungen bewertet. Neben der Reinigung und dem Befeuchten von Wunden ist das Wundgel auch für konservierende Verbände geeignet, z.B. bei mit multiresistenten Problemkeimen besiedelten Wunden. Durch konservierende Verbände wird das Risiko der Keimverschleppung aus der Wunde in die Umgebung des Patienten reduziert und die Wunde vor einem Keimeintritt von außen geschützt. Inhaltsstoffe: Ringerlösung (isotone Elektrolytlösung bestehend aus Natriumchlorid, Kaliumchlorid, Calciumchlorid 2 H2O, Wasser für Injektionszwecke), Glycerin, Macrogol, Hydroxyethylcellulose, Polyhexanid 0,04%. Anwendungsgebiete: Das Wundgel wird angewendet zum Befeuchten und Reinigen von Wunden sowie zur konservierenden Befeuchtung von Verbänden und Wundauflagen. Gewebeverträglichkeit: Die Kombination von Ringerlösung mit 0,04% Polyhexanid hat sich in experimentellen und klinischen Untersuchungen als sehr gut gewebeverträglich erwiesen. Klinische Untersuchungen mit dem Wundgel haben gezeigt, dass die Neubildung von gesundem Gewebe nicht beeinträchtigt wird. Lokale Reizerscheinungen treten nicht auf. Die Anwendung ist für den Patienten schmerzfrei. Aufgrund der guten Gewebeverträglichkeit ist das Wundgel auch zur wiederholten und langfristigen Wundbehandlung geeignet. Anwendungshinweise: Wunde wie gewohnt vorbereiten und reinigen. Das Wundgel auf die Wunde oder eine Wundauflage (z.B. Kompressen oder Umschläge) auftragen. Wunde wie gewohnt verbinden. Das Wundgel verbleibt bis zum nächsten Verbandwechsel auf der Wunde. Für eine optimale Befeuchtung der Wunde wird empfohlen, die Menge an Wundgel mit zunehmenden Abständen zwischen den Verbandwechseln zu erhöhen. Wird beim Verbandwechsel eine Verklebung mit der Wunde festgestellt, ist vor dem Lösen des Verbandes ausreichend mit Spüllösung (z.B. Lavanid Wundspüllösung) zu befeuchten. Soll das Wundgel wiederverwendet werden, sind die Hinweise und Angaben zur Haltbarkeit zu beachten. Gegenanzeigen: Das Wundgel darf nicht angewendet werden: bei Überempfindlichkeit gegen einen der Inhaltsstoffe, im Bereich von Knorpeln und Gelenken. Über die Anwendung in der Schwangerschaft und Stillzeit liegen bislang noch keine ausreichenden Erfahrungen vor. Das Wundgel sollte daher nur bei zwingender Indikation eingesetzt werden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Nur zur äußerlichen Anwendung. Nicht mit Zusätzen mischen. Steril, solange Packung unversehrt. Nicht resterilisieren! Kritische Änderung der Gebrauchstauglichkeit möglich. Nach Ablauf des Verfalldatums nicht mehr verwenden. Wechselwirkungen mit anderen Mitteln: Bei der kombinierten Anwendung mit anderen Wundbehandlungsprodukten ist die Gebrauchsanweisung dieser Produkte auf mögliche Wechselwirkungen mit den Inhaltsstoffen dieses Wundgels zu prüfen. Aufgrund von Inkompatibilitätsproblemen mit dem Inhaltsstoff Polyhexanid darf das Wundgel nicht in Kombination mit anionischen Substanzen angewendet werden (z.B. anionische Tenside oder anionische Gelbildner sowie PVP-Jod - haltige Produkte). Gegebenenfalls müssen diese Substanzen bei vorherigem Wundkontakt großzügig aus der Wunde ausgespült werden. Nebenwirkungen: Der Inhaltsstoff Polyhexanid kann allergische Reaktionen hervorrufen. In Einzelfällen wurde über Akutreaktionen des Immunsystems (anaphylaktische Reaktionen) berichtet. Anwender und/oder Patienten werden angehalten alle schwerwiegenden Vorfälle, die im Zusammenhang mit dem Produkt auftreten, dem Hersteller und der zuständigen Behörde zu melden. Hinweise und Angaben zur Haltbarkeit: Das Verfalldatum ist auf dem Behältnis angegeben. Nach Ablauf des Verfalldatums nicht mehr verwenden! Die Haltbarkeit nach Anbruch beträgt 1 Monat. Das Wundgel ist steril solange die Verpackung ungeöffnet und unbeschädigt ist. Obwohl die Sterilität nach Anbruch des Behältnisses aufgehoben wird, ist bedingt durch die Konservierung eine Aufbr35,50 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Räsch, Thoralf: Höhere Mathematik für DummiesHöhere Mathematik für Dummies , Physik ohne Mathematik, das ist unmöglich. Aber wenn Sie Ihre liebe Mühe mit Mathe haben, dann hilft Ihnen dieses Buch, ganz gleich aus welchem Grund Sie sich mit Physik beschäftigen müssen: als Studienanfänger der Physik, als Student der Ingenieurwissenschaften oder der Medizin. Dieses Buch erklärt Ihnen, was Sie über einfache, komplexe und mehrdimensionale Analysis, Differentialgleichungen und Lineare Algebra wissen sollten. Zahlreiche Beispiele machen die Erläuterungen noch anschaulicher. , Sport-Bremsbeläge > Sport-Bremsenteile , Erscheinungsjahr: 20190410, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Räsch, Thoralf, Seitenzahl/Blattzahl: 458, Keyword: Algebra; Analysis; Buch; Grundlagen; Ingenieure; Lehrbuch; Lineare Algebra; Mathematik / Analysis; Mathematik in den Naturwissenschaften; Naturwissenschaften; Naturwissenschaftler; Physikstudium; Rezepten; Studium, Fachschema: Natur~Physik / Mathematik~Mathematik~Naturwissenschaften~Wissenschaft / Naturwissenschaften~Mathematik / Denken, Probleme, Unterhaltung~Mathematik / Biologie, Medizin, Pharmazie, Fachkategorie: Angewandte Mathematik~Mathematik für Wissenschaftler , Warengruppe: HC/Physik/Astronomie/Allgemeines, Lexika, Fachkategorie: Populäre Mathematik und Mathematik als Freizeitbeschäftigung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 244, Breite: 177, Höhe: 27, Gewicht: 808, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783527705764, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **

Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
Top-Angebote
Produkte zum Begriff Höhere Anschaffungskosten:
-
Lavanid Wundgel V+ Höhere Viskosität 40 GProdukteigenschaften: Lavanid - Wundgel/Wundgel V+ Hydrogele mit Polyhexanid als Konservierungsmittel zur Reinigung und Befeuchtung von chronischen und akuten Wunden Beschreibung und Produktprofil: Chronische Wunden sind allgemein mit avitalem und nekrotischem Gewebe belegt sowie mit Keimen besiedelt. Für eine erfolgreiche Wundbehandlung muss der Wundbelag abgetragen werden, z.B. durch chirurgisches Debridement. Begleitend ist eine schonende Wundreinigung und Wundbefeuchtung notwendig. Chronische Wunden weisen eine gestörte Wundheilung auf. Daher ist eine Behandlung mit besonders gewebeverträglichen Zubereitungen angezeigt. Lavanid - Wundgel und Lavanid Wundgel V+ sind sterile, gebrauchsfertige Wundgele zum Reinigen und Befeuchten von Wunden. Lavanid - Wundgel V+ ist zähflüssiger als Lavanid - Wundgel. Als Konservierungsmittel wird Polyhexanid 0,04% eingesetzt. Polyhexanid wird als Mittel der Wahl für chronische Wunden sowie für Verbrennungen bewertet. Neben der Reinigung und dem Befeuchten von Wunden ist das Wundgel auch für konservierende Verbände geeignet, z.B. bei mit multiresistenten Problemkeimen besiedelten Wunden. Durch konservierende Verbände wird das Risiko der Keimverschleppung aus der Wunde in die Umgebung des Patienten reduziert und die Wunde vor einem Keimeintritt von außen geschützt. Inhaltsstoffe: Ringerlösung (isotone Elektrolytlösung bestehend aus Natriumchlorid, Kaliumchlorid, Calciumchlorid 2 H2O, Wasser für Injektionszwecke), Glycerin, Macrogol, Hydroxyethylcellulose, Polyhexanid 0,04%. Anwendungsgebiete: Das Wundgel wird angewendet zum Befeuchten und Reinigen von Wunden sowie zur konservierenden Befeuchtung von Verbänden und Wundauflagen. Gewebeverträglichkeit: Die Kombination von Ringerlösung mit 0,04% Polyhexanid hat sich in experimentellen und klinischen Untersuchungen als sehr gut gewebeverträglich erwiesen. Klinische Untersuchungen mit dem Wundgel haben gezeigt, dass die Neubildung von gesundem Gewebe nicht beeinträchtigt wird. Lokale Reizerscheinungen treten nicht auf. Die Anwendung ist für den Patienten schmerzfrei. Aufgrund der guten Gewebeverträglichkeit ist das Wundgel auch zur wiederholten und langfristigen Wundbehandlung geeignet. Anwendungshinweise: Wunde wie gewohnt vorbereiten und reinigen. Das Wundgel auf die Wunde oder eine Wundauflage (z.B. Kompressen oder Umschläge) auftragen. Wunde wie gewohnt verbinden. Das Wundgel verbleibt bis zum nächsten Verbandwechsel auf der Wunde. Für eine optimale Befeuchtung der Wunde wird empfohlen, die Menge an Wundgel mit zunehmenden Abständen zwischen den Verbandwechseln zu erhöhen. Wird beim Verbandwechsel eine Verklebung mit der Wunde festgestellt, ist vor dem Lösen des Verbandes ausreichend mit Spüllösung (z.B. Lavanid Wundspüllösung) zu befeuchten. Soll das Wundgel wiederverwendet werden, sind die Hinweise und Angaben zur Haltbarkeit zu beachten. Gegenanzeigen: Das Wundgel darf nicht angewendet werden: bei Überempfindlichkeit gegen einen der Inhaltsstoffe, im Bereich von Knorpeln und Gelenken. Über die Anwendung in der Schwangerschaft und Stillzeit liegen bislang noch keine ausreichenden Erfahrungen vor. Das Wundgel sollte daher nur bei zwingender Indikation eingesetzt werden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Nur zur äußerlichen Anwendung. Nicht mit Zusätzen mischen. Steril, solange Packung unversehrt. Nicht resterilisieren! Kritische Änderung der Gebrauchstauglichkeit möglich. Nach Ablauf des Verfalldatums nicht mehr verwenden. Wechselwirkungen mit anderen Mitteln: Bei der kombinierten Anwendung mit anderen Wundbehandlungsprodukten ist die Gebrauchsanweisung dieser Produkte auf mögliche Wechselwirkungen mit den Inhaltsstoffen dieses Wundgels zu prüfen. Aufgrund von Inkompatibilitätsproblemen mit dem Inhaltsstoff Polyhexanid darf das Wundgel nicht in Kombination mit anionischen Substanzen angewendet werden (z.B. anionische Tenside oder anionische Gelbildner sowie PVP-Jod - haltige Produkte). Gegebenenfalls müssen diese Substanzen bei vorherigem Wundkontakt großzügig aus der Wunde ausgespült werden. Nebenwirkungen: Der Inhaltsstoff Polyhexanid kann allergische Reaktionen hervorrufen. In Einzelfällen wurde über Akutreaktionen des Immunsystems (anaphylaktische Reaktionen) berichtet. Anwender und/oder Patienten werden angehalten alle schwerwiegenden Vorfälle, die im Zusammenhang mit dem Produkt auftreten, dem Hersteller und der zuständigen Behörde zu melden. Hinweise und Angaben zur Haltbarkeit: Das Verfalldatum ist auf dem Behältnis angegeben. Nach Ablauf des Verfalldatums nicht mehr verwenden! Die Haltbarkeit nach Anbruch beträgt 1 Monat. Das Wundgel ist steril solange die Verpackung ungeöffnet und unbeschädigt ist. Obwohl die Sterilität nach Anbruch des Behältnisses aufgehoben wird, ist bedingt durch die Konservierung eine Aufbr35,50 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Statistik oder Höhere Mathematik III?
Die Wahl zwischen Statistik und Höhere Mathematik III hängt von deinen Interessen und Zielen ab. Wenn du dich für Datenanalyse und das Verständnis von Wahrscheinlichkeiten und Verteilungen interessierst, könnte Statistik die richtige Wahl sein. Wenn du jedoch ein tieferes Verständnis von mathematischen Konzepten wie Analysis und Algebra erlangen möchtest, könnte Höhere Mathematik III die bessere Option sein. Es kann auch hilfreich sein, mit Kommilitonen oder Dozenten zu sprechen, um ihre Erfahrungen und Empfehlungen zu hören. **
-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
Ähnliche Suchbegriffe für Höhere Anschaffungskosten
-
Räsch, Thoralf: Höhere Mathematik für DummiesHöhere Mathematik für Dummies , Physik ohne Mathematik, das ist unmöglich. Aber wenn Sie Ihre liebe Mühe mit Mathe haben, dann hilft Ihnen dieses Buch, ganz gleich aus welchem Grund Sie sich mit Physik beschäftigen müssen: als Studienanfänger der Physik, als Student der Ingenieurwissenschaften oder der Medizin. Dieses Buch erklärt Ihnen, was Sie über einfache, komplexe und mehrdimensionale Analysis, Differentialgleichungen und Lineare Algebra wissen sollten. Zahlreiche Beispiele machen die Erläuterungen noch anschaulicher. , Sport-Bremsbeläge > Sport-Bremsenteile , Erscheinungsjahr: 20190410, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Räsch, Thoralf, Seitenzahl/Blattzahl: 458, Keyword: Algebra; Analysis; Buch; Grundlagen; Ingenieure; Lehrbuch; Lineare Algebra; Mathematik / Analysis; Mathematik in den Naturwissenschaften; Naturwissenschaften; Naturwissenschaftler; Physikstudium; Rezepten; Studium, Fachschema: Natur~Physik / Mathematik~Mathematik~Naturwissenschaften~Wissenschaft / Naturwissenschaften~Mathematik / Denken, Probleme, Unterhaltung~Mathematik / Biologie, Medizin, Pharmazie, Fachkategorie: Angewandte Mathematik~Mathematik für Wissenschaftler , Warengruppe: HC/Physik/Astronomie/Allgemeines, Lexika, Fachkategorie: Populäre Mathematik und Mathematik als Freizeitbeschäftigung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 244, Breite: 177, Höhe: 27, Gewicht: 808, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783527705764, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vuattoux-Bock, Samuel: Schiffskollision, höhere Gewalt und autonome SchifffahrtSchiffskollision, höhere Gewalt und autonome Schifffahrt , Eine deutsch-französische Untersuchung , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202302, Produktform: Kartoniert, Titel der Reihe: Rechtsvergleichung und Rechtsvereinheitlichung##, Autoren: Vuattoux-Bock, Samuel, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 212, Keyword: Deliktische Haftung; Seehandelsrecht; force majeure; künstliche Intelligenz, Fachschema: Rechtsvergleich~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Familienrecht~Finanzwirtschaft~Wirtschaftsgesetz~Wirtschaftsrecht~Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Erbrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Familienrecht~Finanzrecht, allgemein~Immobiliarrecht, allgemein~Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Region: Deutschland, Warengruppe: TB/Internationales und ausländ. Recht, Fachkategorie: Rechtsvergleichung, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 197, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 231, Breite: 153, Höhe: 12, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783161621260, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.